[이데일리 김경은 기자] 10월 반도체주가 다시 힘을 받을 수 있다는 전망이 나왔다. 마이크론을 시작으로 삼성전자·SK하이닉스의 실적 발표가 줄줄이 예정된 가운데 인공지능(AI) 데이터센터 수요와 메모리 가격 상승세가 확인될 경우 주가를 끌어올릴 촉매가 될 수 있다는 분석이다.
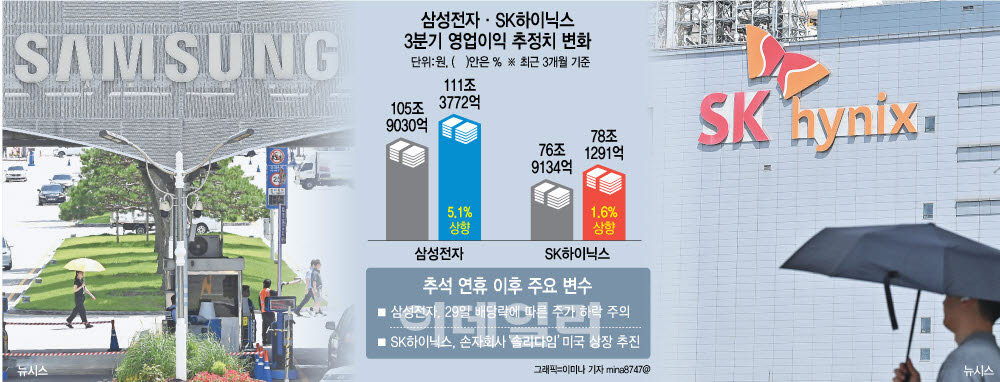
백길현 유안타증권 연구원은 30일 보고서에서 “10월 반도체 시장은 2027년을 향한 구조적인 펀더멘털 변화를 재차 입증하는 국면에 진입할 전망”이라며 이같이 밝혔다. 삼성전자와 SK하이닉스에 대한 투자의견 ‘매수’와 목표주가 각각 63만원, 330만원을 유지했다.
첫 시험대는 마이크론이다. 한국시간으로 10월 1일 새벽에 발표되는 마이크론의 2026회계연도 4분기 실적과 가이던스가 시장 전망치를 웃돌 가능성이 높다고 유안타증권은 예상했다. 10월 중순부터 이어질 국내 메모리 업체들의 3분기 실적 발표에 앞서 글로벌 메모리 투자심리를 끌어올릴 촉매가 될 수 있다는 판단이다.
마이크론 실적에서는 서버용 DDR5와 고용량 기업용 솔리드스테이트드라이브(eSSD)를 중심으로 한 장기 공급계약 체결 현황과 범용 메모리 가격 상승세가 재확인되는지가 관건으로 꼽혔다. 차세대 고대역폭메모리(HBM)4·HBM4E의 수율 안정화 속도와 최근 시장에서 불거진 HBM 단수 하향 조정 우려를 해소할 만한 가이던스가 나오는지도 주목할 부분이다.
마이크론이 내놓을 2027년 설비투자(CapEx) 계획에도 관심이 쏠린다. AI 메모리 수요에 대응하기 위해 설비투자를 확대할 경우 범용 D램의 빠듯한 공급 환경이 얼마나 지속될지가 10월 메모리 업종 투자심리를 좌우할 핵심 변수로 꼽혔다. 유안타증권은 메모리 산업의 구조적인 공급 부족인 ‘슈퍼 스퀴즈(Super Squeeze)’가 2028년까지 이어질 것으로 내다봤다.
10월 12~16일 미국 산호세에서 열리는 ‘2026 오픈 컴퓨트 프로젝트(OCP) 글로벌 서밋’도 주요 이벤트다. 이번 행사에서는 북미 빅테크의 주문형반도체(ASIC) 채택 확대와 AI 인프라 구축 비용을 낮추기 위한 가속기 모듈 및 랙 인터페이스 표준 개정 등이 집중적으로 논의될 예정이다.
특히 HBM4 도입을 앞두고 베이스 다이 공정 연동과 가속기·메모리 간 인터페이스 규격 논의가 본격화할 것으로 예상했다. 차세대 메모리 풀링 아키텍처가 실제 데이터센터에 적용되는 시점과 방식도 주요 관전 포인트로 제시했다.
월말에는 미국 빅테크의 실적 발표가 기다리고 있다. 한국시간 기준 알파벳과 메타가 10월 29일, 마이크로소프트가 30일 실적을 발표할 예정이다. 이들 기업의 실적 발표와 컨퍼런스콜을 통해 AI 관련 설비투자와 투자 모멘텀을 확인할 수 있을 전망이다.
삼성전자와 SK하이닉스에 대해서는 메모리 공급 부족의 수혜가 이어질 것으로 봤다. HBM4와 맞춤형 제품 도입 과정에서 제품 사양이 다양해지고 트레이드 비율이 1대 5 수준까지 높아지면서 범용 D램 웨이퍼 생산능력을 구조적으로 잠식할 것으로 예상했다. 이에 따라 서버용 고사양 메모리 가격 상승 흐름도 2028년까지 이어질 수 있다는 분석이다.
삼성전자는 구글 텐서처리장치(TPU) 등 빅테크 중심의 ASIC 밸류체인 비중을 빠르게 확대하면서 2027년 HBM 점유율 역전의 계기를 마련할 것으로 전망했다. SK하이닉스는 엔비디아향 공급에서의 입지와 수율, 후공정 단가 방어를 통해 수익성을 입증할 것으로 내다봤다.
© 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지