[이데일리TV 이성광 기자] 개장 전 투자자가 알아야 할 5가지 뉴스 확인해보시죠.
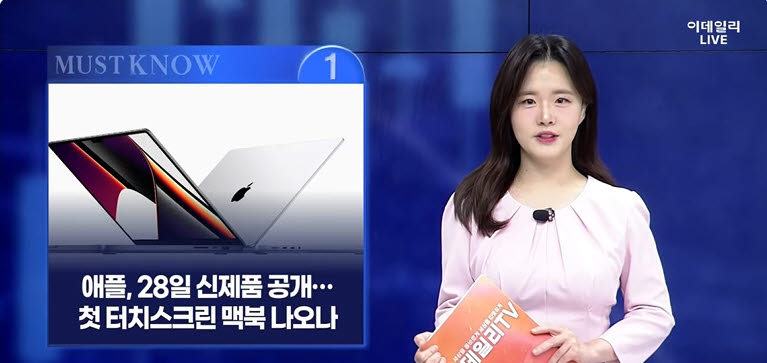
 애플, 28일 신제품 공개…첫 터치스크린 맥북 나오나
애플이 오는 28일 로스앤젤레스에서 신제품 공개 행사를 개최합니다. 이번 행사에서는 자체 개발한 고성능 칩을 탑재한 새로운 맥 제품이 공개될 것으로 예상됩니다. 특히 멜리어스 리서치는 애플이 처음으로 터치스크린을 적용한 노트북을 선보일 가능성이 있다고 전망했습니다. 애플은 그동안 사용 피로 등을 이유로 터치스크린 맥북에 부정적인 입장을 보여왔습니다. 이번 행사는 지난달 취임한 존 터너스 최고경영자 체제에서 세 번째 신제품 공개 행사입니다. 시장에서는 연간 두 차례 정도였던 애플의 신제품 공개 주기가 빨라지고 있다는 평가도 나옵니다. 맥은 최근 애플의 자체 칩과 AI 전략에서 핵심 제품군으로 중요성이 커지고 있습니다.
RBC “테슬라·스페이스X 합병 쉽지 않아…스페이스X가 인수해야”RBC캐피털마켓츠가 테슬라와 스페이스X의 합병이 현실적으로 쉽지 않다고 분석했습니다. 실제 거래가 이뤄진다면 스페이스X가 테슬라를 인수하는 전액 주식 교환 방식이 될 가능성이 높다고 전망했습니다. 현재 일론 머스크는 스페이스X 의결권의 85%를 보유한 반면 테슬라에 대한 지배력은 20% 수준입니다. RBC는 테슬라 인수를 위해 상당한 프리미엄이 필요하다며 주당 약 480달러 수준을 제시했습니다. 최근 월가에서는 AI와 위성, 데이터센터를 보유한 스페이스X와 테슬라의 로보택시·로봇 사업 간 시너지에 주목하고 있습니다. 특히 장기적으로는 반도체 생산을 내재화하는 머스크의 ‘테라팹’ 프로젝트가 양사 협력의 핵심이 될 수 있다는 분석입니다. RBC는 테라팹이 현실화하면 엔비디아와 TSMC에 대한 의존도를 낮출 수 있다는 점에 주목했습니다.
모간스탠리, 아마존 ‘최선호주’ 선정…AWS 성장률 기대모간스탠리가 아마존을 최선호주로 선정하고 목표주가를 335달러에서 350달러로 높였습니다. 이는 지난 금요일 종가보다 약 40% 높은 수준으로, 아마존 주가는 현지시간 19일 5% 상승했습니다. 모간스탠리는 AWS 매출 증가율이 2027년 47%, 2028년 42%에 달할 것으로 전망했습니다. AWS 영업이익률도 2028년 44%까지 상승할 것으로 내다봤습니다. AWS 성장과 함께 AI 플랫폼 베드록과 AI 쇼핑도 주가 상승 동력으로 꼽았습니다. 로봇 물류센터 비중이 10%포인트 늘어날 때마다 연간 최대 40억달러의 비용 절감도 가능할 것으로 추산했습니다. 모간스탠리는 AWS의 성장성과 이익 확대 가능성이 여전히 시장에서 과소평가되고 있다고 분석했습니다.
가트너 “AI 수익, 네오클라우드 투자 정당화하기엔 아직 부족”가트너가 현재 AI에서 발생하는 수익이 대규모 인프라 투자를 뒷받침하기에는 부족하다고 경고했습니다. 현재 컴퓨팅 공급이 수요보다 많은 반면 네오클라우드 업체들의 현금흐름은 투자 규모만큼 늘어나지 않고 있다는 분석입니다. 가트너는 네오클라우드 업체의 80%가 2030년까지 독립 기업으로 존속하지 못할 가능성이 있다고 전망했습니다. 파산보다는 인수·합병을 통한 업계 재편 가능성에 무게를 뒀습니다. 또 2030년까지 3조5천억달러 이상의 AI 인프라 투자가 자산가치 손상 위험에 노출될 수 있다고 경고했습니다. 특히 앤트로픽의 매출 증가율이 2분기 140%에서 3분기 45%로 둔화한 점도 투자 수익성 우려를 키우고 있습니다. 가트너는 2027년부터 2030년까지 AI 매출이 계획된 모든 설비투자에서 충분한 수익을 내기에는 부족할 것으로 분석했습니다.
골드만삭스, 코어위브 ‘매수’로 상향…목표가 106달러골드만삭스가 지난주 25% 급락한 코어위브의 투자의견을 ‘중립’에서 ‘매수’로 상향했습니다. 다만 목표주가는 기존 139달러에서 106달러로 낮췄지만, 지난 금요일 종가 대비 약 72%의 상승 여력이 있습니다. 코어위브는 대규모 AI 인프라 투자에 따른 부채와 자금조달 우려로 최근 주가가 급락했습니다. 골드만삭스 역시 향후 성장에 필요한 자금조달 방식에는 여전히 불확실성이 있다고 지적했습니다. 다만 향후 24개월 동안 코어위브의 사업 전망은 상방에 무게가 실려 있다고 평가했습니다. AI 연산 수요 증가로 컴퓨팅 서비스 가격이 높은 수준을 유지할 수 있다는 판단입니다. 골드만삭스는 코어위브가 다른 네오클라우드 업체와 비교해 차별화된 경쟁력을 갖추고 있다고 분석했습니다.
최효은 앵커 마켓시그널
© 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지