[이데일리 박종화 기자] 조그만 가게를 운영 중인 A씨는 요새 빚 걱정에 잠을 못 이룬다. 몇 년 전부터 가게 매출이 줄다 보니 은행 대출에 카드론까지 받았는데 사정은 좀처럼 나아지지 않아 빚만 7000만원 넘게 쌓였다. 한 달에 수백만원씩 원리금을 갚고 나면 정작 가게를 꾸릴 돈도 빠듯해진다. 연체 위기에 몰린 A씨는 폐업을 고민하고 있다.
A씨처럼 높아진 금리 부담을 견디지 못하고 대출을 상환하지 못할 위기에 놓인 차주들이 늘고 있다. 전문가들은 취약차주에겐 재기를 위해 저금리 대환 대출 등 금융 사다리를 놔줘야 한다고 조언한다.
고금리의 덫은 가장 먼저 골목상권을 덮치고 있다. 한국신용데이터가 최근 발표한 보고서에 따르면 3분기 말 기준 개인사업자의 연체 금액은 16조4000억원으로 직전 분기와 비교하면 석 달 만에 7.3%가 늘었다. 특히 은행권에 비해 상대적으로 금리가 높은 저축은행·상호금융 등 비은행 대출 연체액이 13조6000억원으로 전체 연체액의 80% 이상을 차지했다. 이민제 한국평가정보(KCS) 대표는 “은행 문턱을 넘지 못한 사업자가 기대던 자금 조달 창구조차 빠르게 좁아지고 있다”고 말했다. 또한 대출이 남아 있는 사업자 중 13.9%(50만5000곳)은 폐업 상태였는데, 폐업 후에도 대출에 발목 잡혀 있는 것을 알 수 있다. 이들 폐업 사업장의 연체액은 평균 811만원에 달했다.
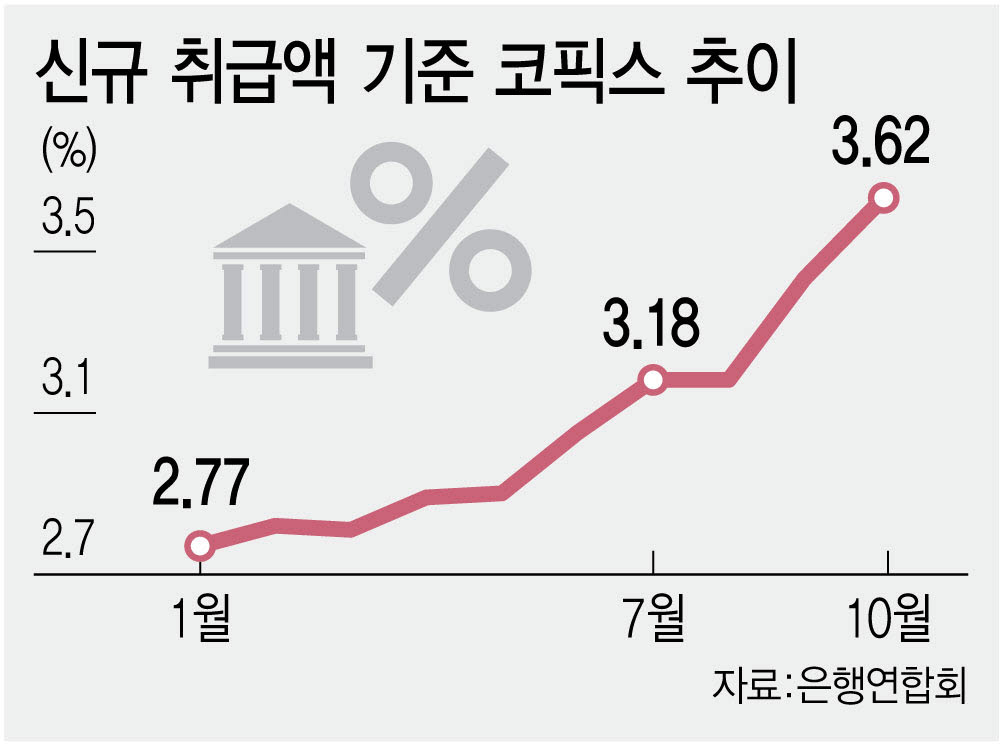
고금리 기조 속에 다른 부문의 금융 사정이 갈수록 악화하고 있다. 지난 9월 말 기준 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 원화대출 연체율은 0.42%로 2017년 이후 최고치를 기록했다. 지난해 같은 기간보다 0.05%포인트 상승했다. 부문별로 보면 기업대출 연체율이 0.37%에서 0.49%로 치솟았고 가계대출 연체율도 0.30%에서 0.33%로 상승했다.
연체율이 높아지며 이른바 ‘악성 채권’도 늘고 있다. 지난 3분기 5대 은행의 고정이하여신(회수가 어려운 연체기간 3개월 초과 부실채권)은 7조4134억원으로 1년 만에 1조844억원(17.1%) 급증했다. 연체 기간이 1개월이 넘어 고정이하여신으로 악화할 우려가 있는 요주의여신도 2000억원 넘게 늘었다. 금리 상승이 계속돼 대출을 상환하지 못하는 차주가 늘면 대출 부실 규모가 더 늘 수 있다는 뜻이다.
이정희 중앙대 경제학부 교수는 “내수가 전처럼 회복이 안 되다 보니 수익성이 악화하고 소상공인 등의 연체가 늘고 있다”며 “정책금융이 엉뚱한 곳에 쓰이는 것은 가려내되 채무 조정이나 저금리 대환 대출 등을 통해 취약차주들이 제2금융권이나 제3금융권으로 넘어가 오히려 큰 부담을 지는 일을 막아야 한다”고 말했다.
© 이데일리 & 이데일리TV - 상업적 무단전재 & 재배포 금지